Modal sering menjadi kendala utama pelaku usaha kecil yang ingin berkembang. Salah satu sumber pembiayaan yang dirancang khusus untuk UMKM adalah KUR atau Kredit Usaha Rakyat. Program ini banyak dimanfaatkan pemilik warung, pedagang, peternak, hingga pengrajin untuk menambah modal kerja dan membeli peralatan. Artikel ini menjelaskan apa itu KUR, syarat umumnya, dan cara mengajukannya.
Apa Itu KUR
KUR adalah kredit atau pembiayaan modal kerja dan investasi yang disalurkan pemerintah melalui bank dan lembaga keuangan penyalur resmi, khusus untuk pelaku usaha mikro, kecil, dan menengah yang usahanya layak tetapi belum memiliki agunan tambahan yang cukup atau belum pernah mendapat fasilitas kredit perbankan sejenis.
Keunggulan utama KUR adalah suku bunganya yang mendapat subsidi dari pemerintah, sehingga cicilannya lebih ringan dibandingkan kredit komersial biasa. Besaran bunga, plafon, dan tenor diatur melalui ketentuan pemerintah yang dapat berubah dari waktu ke waktu, jadi pastikan Anda memeriksa informasi terbaru di bank penyalur atau situs resmi terkait sebelum mengajukan.
Jenis-Jenis KUR yang Umum Dikenal
Secara umum, KUR terbagi berdasarkan skala usahanya. Ada KUR untuk usaha mikro dengan plafon paling kecil, KUR untuk usaha kecil dengan plafon lebih besar, serta skema khusus misalnya untuk pekerja migran Indonesia dan sektor tertentu seperti pertanian dan perikanan. Setiap jenis memiliki persyaratan dan plafon berbeda, sehingga calon peminjam perlu menanyakan skema yang paling sesuai dengan skala usahanya kepada bank penyalur.
Syarat Umum Mengajukan KUR
Walaupun detailnya dapat berbeda antarbank, syarat umum pengajuan KUR umumnya meliputi:
- Warga Negara Indonesia dan berusia minimal 21 tahun atau sudah menikah.
- Memiliki usaha produktif yang sudah berjalan, umumnya dibuktikan telah beroperasi minimal sekitar enam bulan.
- Menyiapkan dokumen identitas seperti KTP, Kartu Keluarga, dan buku nikah bagi yang sudah menikah.
- Menyiapkan dokumen usaha, misalnya NIB (Nomor Induk Berusaha) atau surat keterangan usaha dari kelurahan atau desa setempat.
- Tidak sedang menerima kredit produktif lain dari perbankan, selain kredit konsumtif tertentu yang masih diperbolehkan sesuai ketentuan.
- Untuk plafon tertentu, bank dapat meminta agunan tambahan sesuai kebijakan penyalur.
Karena persyaratan resmi bisa diperbarui, anggap daftar di atas sebagai gambaran awal. Persyaratan pastinya selalu mengikuti ketentuan bank penyalur pada saat Anda mengajukan.
Cara Mengajukan KUR
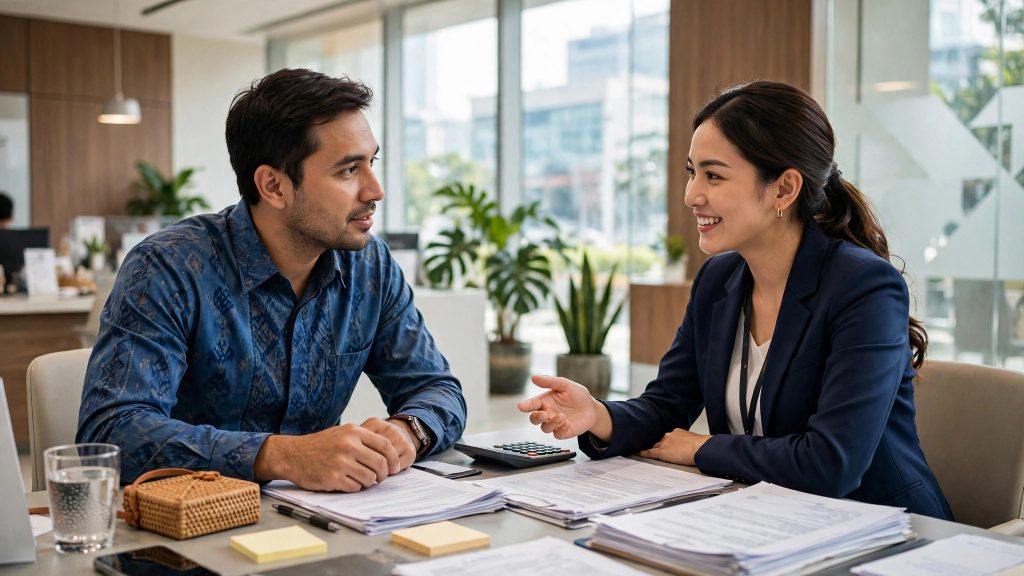
Langkah pengajuannya secara umum sebagai berikut. Pertama, siapkan dokumen identitas dan dokumen usaha dengan lengkap. Kedua, datang ke bank penyalur KUR terdekat, misalnya bank-bank milik negara dan bank pembangunan daerah yang ditunjuk, atau ajukan melalui kanal resmi yang disediakan bank tersebut. Ketiga, isi formulir pengajuan dan sampaikan rencana penggunaan dana dengan jelas, apakah untuk modal kerja, membeli peralatan, atau memperluas usaha.
Setelah itu, pihak bank akan melakukan survei dan analisis kelayakan usaha, termasuk memeriksa riwayat kredit Anda. Bila pengajuan disetujui, Anda akan menandatangani perjanjian kredit dan dana dicairkan sesuai ketentuan, dengan kewajiban membayar cicilan tepat waktu sampai lunas.
Tips agar Pengajuan Lebih Berpeluang Disetujui
Bank menilai keseriusan dan kemampuan membayar peminjam. Karena itu, rapikan pencatatan keuangan usaha sejak jauh hari, pisahkan uang usaha dari uang pribadi, dan pastikan riwayat kredit Anda bersih dari tunggakan. Ajukan plafon sesuai kebutuhan dan kemampuan cicilan, bukan sebesar-besarnya, karena cicilan yang terlalu berat justru membahayakan kelangsungan usaha.
Kesimpulan
KUR adalah pilihan pembiayaan yang layak dipertimbangkan UMKM karena bunganya yang disubsidi dan dirancang untuk usaha yang belum bankable. Kunci keberhasilannya ada pada persiapan: usaha yang benar-benar berjalan, dokumen yang lengkap, dan catatan keuangan yang rapi. Sebelum menandatangani perjanjian, baca seluruh ketentuannya dengan teliti dan pastikan informasi terakhir selalu Anda periksa melalui bank penyalur atau situs resmi pemerintah.